Guide de référence : Le contrat de location expliqué (page pilier)
Cautionnement solidaire : acte valable, mentions manuscrites et recours
Mis à jour : sept. 2026
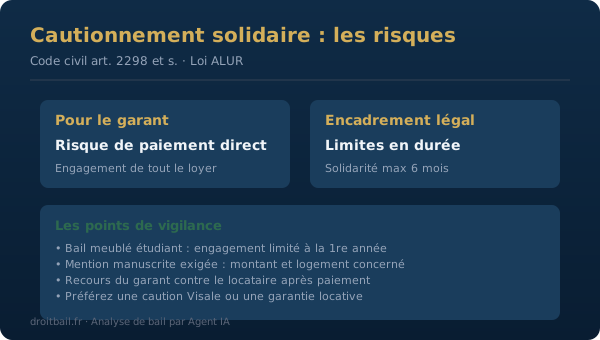
Avertissement : cet article est rédigé avec l'aide d'un agent IA spécialisé en droit immobilier, puis relu et validé par l'équipe juridique de Droit&Bail. Il fournit des informations générales et ne constitue pas un conseil juridique personnalisé ; pour tout litige ou décision engageante, consultez un avocat ou un notaire spécialisé en droit immobilier.
Le cautionnement solidaire est l'engagement par lequel une personne (le garant ou caution) s'oblige à payer le loyer et les charges si le locataire ne le fait pas. La qualification « solidaire » change tout : le bailleur peut réclamer l'intégralité des sommes directement à la caution, sans même tenter de recouvrer d'abord auprès du locataire. C'est l'engagement le plus lourd du droit locatif.
L'acte de cautionnement est un acte solennel : sans écrit et, dans le cas d'un acte sous seing privé, sans la mention manuscrite réglementaire (art. 22-2 de la loi du 6 juillet 1989), le cautionnement est nul. Ce guide compare la caution simple, la caution solidaire et les garanties bancaires ou Visale, détaille la durée d'engagement et les recours de la caution qui a payé.
| Caution simple | Caution solidaire | Visale / garantie bancaire | |
|---|---|---|---|
| Qui paie en premier ? | Le locataire ; la caution n'est poursuivie qu'après | La caution, dès le premier impayé | L'organisme garant, dès le déclaratif d'impayé |
| Bénéfice de discussion | Oui (art. 2305 du Code civil) | Non, renonciation expresse | Non |
| Recours de la caution | Contre le locataire (subrogation) | Contre le locataire (subrogation) | Sans recours pour Visale (dans la limite des plafonds) |
| Coût | Gratuit (entre proches) | Gratuit (entre proches) | Visale gratuit ; garant privé payant (0,5 à 3 % du loyer) |
Cet article détaille le régime juridique du cautionnement solidaire (engagement, durée, mentions obligatoires, recours, pièges). Pour la solidarité entre colocataires et la limite des 6 mois après départ, voir notre article dédié la colocation : droits et obligations.
Qu'est-ce que le cautionnement solidaire ?
Le cautionnement solidaire est un contrat par lequel une personne physique (le garant, appelé "caution solidaire") s'engage à payer les dettes locatives du locataire en cas de défaillance de ce dernier. Contrairement à la caution simple, la caution solidaire renonce au "bénéfice de discussion" — le propriétaire peut directement exiger le paiement au garant sans avoir à poursuivre d'abord le locataire principal. En clair, si le locataire ne paie pas son loyer, le propriétaire peut se retourner immédiatement contre le garant.
Le cautionnement est régi par les articles 2288 et suivants du Code civil. C'est un engagement particulièrement lourd qui peut avoir des conséquences financières graves pour le garant. Selon la Banque de France, plus de 30% des cautions solidaires sont actionnées, et le montant moyen des impayés s'élève à 3 500 €.
Caution simple ou caution solidaire : les différences clés
La caution simple offre davantage de protection au garant. Le propriétaire doit d'abord poursuivre le locataire principal (obtenir un jugement, tenter de recouvrer la créance) avant de pouvoir se retourner contre le garant. Le garant conserve le "bénéfice de discussion" (art. 2299 du Code civil). La caution solidaire est plus risquée : le garant renonce au bénéfice de discussion et au bénéfice de division. Le propriétaire peut directement attaquer le garant. Dans la pratique, la quasi-totalité des baux immobiliers exigent une caution solidaire, particulièrement pour les locations étudiantes.
Les 4 mentions manuscrites obligatoires
Pour être valable, l'acte de cautionnement solidaire doit obligatoirement comporter les mentions manuscrites suivantes (art. 22-1 de la loi du 6 juillet 1989) :
- Le montant du loyer et des charges tel qu'il figure au bail
- La durée de l'engagement (déterminée ou indéterminée) avec le rappel qu'elle est limitée par la loi
- La clause de solidarité stipulant que la caution renonce au bénéfice de discussion
- La mention manuscrite "Bon pour caution solidaire" suivie du montant en toutes lettres et en chiffres
L'absence d'une seule de ces mentions rend l'acte de cautionnement nul. La jurisprudence est constante : la Cour de cassation (Cass. Civ. 1ère, 15 décembre 2010) rappelle que les mentions manuscrites sont exigées à peine de nullité. Le comparatif complet des garanties (caution simple, solidaire, Visale) figure en tête de cet article.
Les limites légales du cautionnement solidaire
Le cautionnement solidaire est strictement encadré par la loi pour protéger les garants. Les principales limites sont :
- Durée limitée : pour un bail étudiant (meublé 9 mois), la caution solidaire ne peut excéder la durée du bail (1 an maximum). Pour un bail classique, la solidarité cesse à la fin du préavis du locataire.
- Montant plafonné : la caution ne peut pas être engagée au-delà des loyers et charges échus impayés. Le propriétaire ne peut pas réclamer des dommages et intérêts ou des pénalités au-delà.
- Proportionnalité : depuis la loi ALUR 2014, pour les baux soumis à la loi du 6 juillet 1989, le cautionnement ne peut pas être disproportionné par rapport aux revenus du garant.
- Information du garant : le bailleur doit informer le garant des impayés dans un délai d'un mois à compter de la première échéance impayée. À défaut, le garant ne peut pas se voir réclamer les intérêts de retard.
Le recours du garant après paiement
Si le garant a payé les loyers impayés à la place du locataire, il dispose d'un recours subrogatoire (art. 2306 du Code civil) : il se substitue au propriétaire dans ses droits contre le locataire et peut exiger le remboursement des sommes versées. Si plusieurs garants ont signé, ils peuvent se retourner les uns contre les autres. En pratique, le recours contre le locataire est souvent difficile si ce dernier est insolvable — c'est le risque principal du cautionnement.
Durée de l'engagement et fin de la garantie
- Durée déterminée : la caution est engagée jusqu'au terme fixé dans l'acte. Le renouvellement ou la tacite reconduction du bail ne prolonge pas son engagement, sauf nouvel acte signé (art. 22-1 de la loi du 6 juillet 1989).
- Durée indéterminée : le garant peut révoquer son engagement à tout moment, mais la révocation ne prend effet qu'à l'issue du bail en cours — il reste tenu des dettes nées avant.
- Location meublée d'un étudiant : l'engagement de la caution est automatiquement limité à la durée du bail (9 mois), non renouvelable. Une clause qui l'étend au-delà est abusive.
- Colocation : la solidarité du colocataire sortant — et de sa caution — cesse de plein droit 6 mois après la date d'effet de son congé (art. 8-1 de la loi du 6 juillet 1989), sauf nouveau bail signé. La limite est d'ordre public pour les baux signés depuis le 27 mars 2014.
La caution se libère par la fin du bail garanti, par la révocation (engagement à durée indéterminée, effet au terme du bail en cours) ou par une décharge écrite du bailleur, notamment lors du changement de locataire. Se libérer ne supprime jamais les dettes nées avant la libération.
Les pièges pour le garant : comment se protéger
La clause de solidarité « illimitée » ou « perpétuelle » est l'une des clauses abusives les plus fréquentes dans les baux : la Commission des clauses abusives (recommandation n° 2015-02) et la loi ALUR encadrent strictement sa durée. Au moment de signer, le garant a intérêt à :
- Exiger un acte de cautionnement distinct du bail, signé et daté, avec un montant maximal (loyer et charges) et une durée d'engagement limitée.
- Refuser toute clause de solidarité illimitée et toute mention manuscrite pré-imprimée ou donnée « en blanc » : nullité du cautionnement.
- Refuser de se porter garant si le bailleur a souscrit une assurance loyers impayés : le cumul est interdit (art. 22-2), sauf si le locataire est étudiant ou apprenti.
- Vérifier l'obligation d'information : le bailleur doit signaler les impayés sous 1 mois, à défaut le garant n'est pas tenu des intérêts de retard.
- Privilégier Visale ou un garant professionnel (Garantme, Unkle…) lorsque le locataire est éligible : le proche ne s'engage pas.
Visale, Garantme : les alternatives à la caution
Pour éviter de faire supporter le risque locatif à un proche, plusieurs dispositifs existent. Visale (Action Logement) est une caution gratuite pour les jeunes de moins de 30 ans et les salariés en mobilité, garantissant les loyers impayés jusqu'à 36 mois. Garantme est un service payant de caution locative (2 à 4% du loyer mensuel). Ces solutions remplacent la caution familiale et limitent les risques pour les proches. Le tableau comparatif en tête d'article récapitule coût et recours de chaque dispositif.
→ Analysez votre acte de cautionnement avec Droit&Bail pour vérifier les mentions obligatoires. Si vous êtes bailleur, rédigez votre bail avec une clause de caution conforme en quelques clics.
Questions fréquentes
Que risque la caution solidaire en cas d'impayé ?
Elle peut être poursuivie immédiatement pour la totalité de la dette : loyers, charges, intérêts et frais. Le bailleur n'a pas à agir d'abord contre le locataire (pas de bénéfice de discussion) ni à se partager entre plusieurs cautions. Un commandement de payer peut être adressé directement à la caution.
Peut-on limiter la durée d'un cautionnement solidaire ?
Oui, et c'est recommandé. L'engagement peut être limité à la durée du bail initial. Cas particulier : pour la location meublée d'un étudiant, l'engagement de la caution est automatiquement limité à la durée du bail (1 an), non renouvelable, sauf nouvel acte (art. 22-1 de la loi du 6 juillet 1989).
La bailleur peut-il cumuler caution solidaire et assurance loyers impayés ?
Non en principe : le bailleur qui souscrit une assurance garantissant les loyers impayés ne peut pas demander de caution (art. 22-2 de la loi du 6 juillet 1989). Exception : si le locataire est étudiant ou apprenti — dans ce cas le cumul est possible.
Comment une caution se libère-t-elle ?
Par la fin du bail garanti, par la révocation (si l'engagement a été donné pour une durée indéterminée — elle prend effet à l'issue du bail en cours) ou par accord avec le bailleur. Attention : la révocation ne libère pas la caution des dettes nées avant ; et pour les baux à durée déterminée, elle ne s'applique qu'au terme convenu.
Sources officielles
- Cautionnement — Code civil, art. 2288 à 2310 — Légifrance
- Loi n° 89-462 du 6 juillet 1989, art. 22-1 et 22-2 (cautionnement, cumul avec assurance) — Légifrance
- Caution locative — service-public.fr
- Visale (Action Logement) — visale.fr